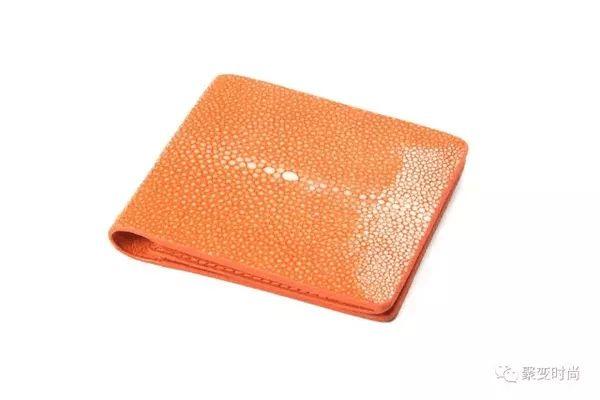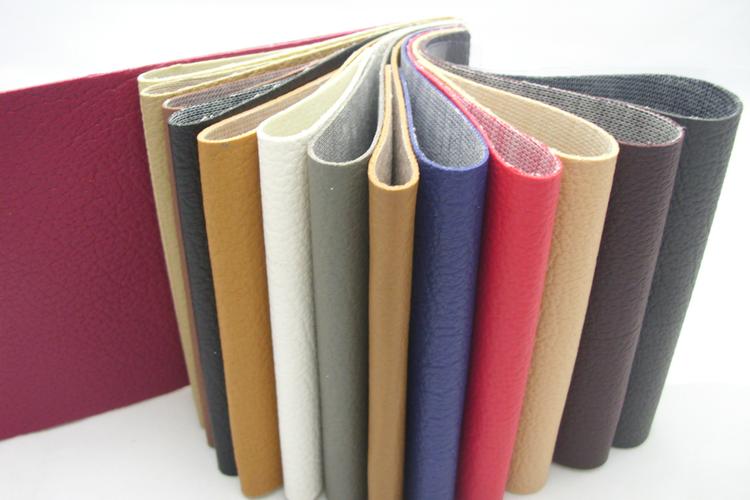
中国皮革制品行业作为传统优势产业,历经数十年发展,已形成从原料加工到终端产品的完整产业链,在全球市场中占据重要地位。近年来面对国内外经济环境深刻变化、消费升级加速、环保约束趋紧以及国际贸易格局调整等多重挑战,行业传统发展模式遭遇瓶颈。与此新一轮科技革命和产业变革深入推进,绿色低碳理念深入人心,国内超大规模市场优势持续释放,为皮革制品行业爬坡过坎、转型升级提供了难得的历史机遇窗口。
一、消费升级与内需潜力释放带来的市场新空间
随着居民收入水平提高和中等收入群体扩大,消费者对皮革制品的需求正从基本功能满足向品质化、个性化、时尚化、场景化转变。一方面,鞋靴、箱包、服装等传统品类中,高品质真皮产品、设计师品牌、定制化服务需求增长明显;另一方面,智能穿戴设备配套皮革件、高端汽车内饰、家居软装等新兴应用领域不断拓展,为行业开辟了增量市场。特别是年轻消费群体对国潮品牌的认同感增强,为本土皮革制品企业打造自主品牌、提升附加值创造了有利条件。企业应精准把握细分市场需求,加强设计研发与品牌建设,通过线上线下融合和新零售模式,深度挖掘国内大市场的消费潜力。
二、科技创新与智能制造赋予的产业升级动能
数字技术与制造技术深度融合,正在重构皮革制品行业的生产方式和商业模式。在研发设计环节,3D数字化建模、虚拟仿真、AI辅助设计等技术可大幅缩短新产品开发周期,实现个性化定制规模化;在生产制造环节,自动化裁断、智能缝制、机器人涂胶等装备的应用,有效提升生产效率和产品一致性;在营销服务环节,大数据分析助力精准洞察消费者偏好,C2M(用户直连制造)模式推动供应链柔性化改造。皮革行业应把握产业数字化契机,加快智能工厂、数字车间建设,推动全链条数字化协同,以科技赋能实现降本提质增效,培育竞争新优势。
三、绿色低碳转型催生的可持续发展机遇
环保政策持续加码和消费者环保意识觉醒,使绿色制造成为皮革行业生存发展的必答题,同时也孕育着巨大商机。以无铬鞣制、废水深度处理回用、废料资源化利用为代表的清洁生产技术日益成熟,不仅帮助企业满足日益严格的环保标准,更催生了环保皮革、生物基合成革、再生皮革等绿色产品市场。国际品牌对供应链的环境足迹要求不断提高,率先实现绿色转型的中国皮革企业,有望在全球绿色供应链中占据有利位置。碳足迹核算、绿色工厂认证、环保产品标识等工作,正成为企业获取差异化竞争优势的重要抓手。行业应加快建设绿色制造体系,推动园区循环化改造,将环保成本压力转化为绿色发展动力。
四、双循环格局与全球化布局拓展的价值链提升空间
在构建国内国际双循环新发展格局背景下,中国皮革制品行业需统筹用好两个市场、两种资源。一方面,稳定和拓展传统出口市场,通过提高产品质量、设计水平和快反能力,巩固国际市场份额;另一方面,抓住区域全面经济伙伴关系协定(RCEP)机遇,优化在东南亚等地区的产能与供应链布局,贴近市场降低贸易摩擦风险。积极参与国际标准制定、加强国际设计交流合作、引进高层次人才,提升在全球价值链中的地位。有条件的企业可探索通过跨境电商、海外仓等新模式直达海外消费者,培育自主渠道和品牌。
五、产业集群与服务平台完善构筑的生态支撑优势
经过多年发展,中国皮革行业在浙江、广东、河北、四川等地形成了特色产业集群,集聚了生产制造、商贸流通、技术服务等大量资源。行业协会、研发中心、检测机构、展会平台、专业市场等公共服务体系相对完善,为中小企业创新发展提供有力支撑。未来应进一步推动产业集群向数字化、绿色化、高端化方向升级,建设共享工厂、共性技术平台和供应链服务平台,促进大中小企业融通发展,提升集群整体创新效率和抗风险能力。
中国皮革制品行业虽面临短期压力,但长期向好的基本面没有改变,结构性机遇正在加速显现。把握消费升级、科技创新、绿色低碳、双循环布局和产业集群优化等新机遇,以创新驱动和绿色转型为核心抓手,推动发展方式从规模扩张向质量效益转变,中国皮革制品行业完全有能力实现高质量发展,在新一轮全球产业竞争中赢得主动。